2019年9月26日星期四

024- 盘点马股FY2019Q2业绩之Aeoncr


相关图片

AEONCR Profit yoy -39%


基本面:


✅ Revenue突破至历史新高至404.5 million,YoY +21.8%,QoQ +6.8%

✅ Net profit margin 12.1%, 对比去年同一季度只有24.2%,下跌了50%的赚幅

✅ 营业额的增长主要驱动于较高的生意量

✅ 盈利的下跌主要因为impairment losses

✅ NPL写跌至2%相较于去年2.07%

✅ 公司的生意通常是跟随佳节带来的购物潮而上涨。

✅ 管理层也在展望中表示:
  1. 内需的成长是公司业绩的驱动力
  2. 重点放在不断增长的优质资产以及提高成本以及营运效率比率


个人观点:


  1. 公司的业绩一看上去的时候的确有点大跌眼镜,不过深入研究后才发现其实事情并不是想象的那么糟糕。不过如果盈利下跌的原因是因为这个accounting rules,相信大家还会在接下来的3个季度继续看到yoy下跌的盈利。
  2. 不过可以在cash flow中发现其实上半年公司营业额上涨125mil而cash flow中的生意收回的钱也增加了86.8mil。
  3. Net cash used in operating activities大幅增加接近300mil,主要因为finance receviable。再想想其实Aeoncr的生意到底是做什么的?不用我说也知道应该是借钱的人很多吧?也许6,7,8月是马来新年所以借钱买东西的人就比较多?笔者是这样认为。
  4. 其实Q1的时候Aeoncr已经有出现类似的情况但是由于借的钱多了,所以也要还更多的利息所以导致上个季度的盈利下跌了14.5%。
  5. 对于AEONCR没有太多的评价,相信营业额还是会继续向上突破。至于盈利会不会继续保持40多mil的情况就不知道,笔者的知识有限对于税务上的知识有限。所以只能猜测应该还会继续保持。


技术面:


✅  其实股价走势已经进入downtrend再加上这样“差”的业绩出现不知道明天还会不会继续下跌。但是看起来应该也会,毕竟还没有很强烈的好消息出现导致股价走势重回上市轨道。


此文章没有买卖建议纯属分享用途,买卖自负

2019年9月24日星期二

023- PENTA- Part 1

“PENTAMASTER CORPORATION BERHAD”的图片搜索结果

PentaMaster 是上市年份为2003年。主要为半导体行业生产自动化机器,自动化解决方案以及自能控制系统。

  • 公司产品为智能设备,汽车以及医疗组件提供自动化机器以及为工业4.0提供自动化解决方案例如仓库管理,RFID等。(视频)
  • 视觉检测系统就是其中一种自动化机器,其中笔者找到Penta 的LED Testing Machine(视频)。
  • 2015年多元化收购了Origo Venture进军 Smart Home System (相关新闻)
  • 2018年子公司Penta International Limited成功香港上市,目的是为了能更好的进入中国市场。
  • 获选为福布斯亚洲200强2017,18,19(新闻)
机械手臂(照片取自于官方网站)
结构光3D传感器检测器(照片取自于官方网站)

成本方面

  • Aluminium
  • Stainless Steel
  • Delrin (Antistatic Plastic Material)
  • Perspex (Transparent Plastic Cover)
  • Motion Control Component (Servo motor, Stepper motor, AC motor and power roller)
  • Computer (Personal computer, monitor, digital input/ output card)
  • Camera Component (Charged coupled device camera, lens, prism)
  • Vision Component (Frame grabber)
  • Control and electronic part (Wiring material, Switches, Power supply, Sensor)

2018年重点

  • 公司在2018年报中表示在VCSEL方面研发新的测试机器名为Trooper以及Zeta并且对于这两个产品的销售抱有乐观的态度。不知道什么是VCSEL看这里。
  • 在Batu Kawan完成了工厂里面有Cleanroom拥有ISO class 9的标准,这个标准可以说就是很强就对了。想了解看看wikipedia。Cleanroom的目的是为了迎合医疗领域的需求尤其是在i-ARMs(intelligent automated robotic manufacturing system) 这个产品。为医疗领域提供自动化系统。
  • Penta意识到产品80%的时间适用于储存再加上现在劳工成本高的时代,对于物流领域设计了仓库管理自动化,产品名为i-Hub。
  • 由于有强劲的订单所以预计2019还是一个强劲的一年。
  • 公司集中在三个重点
    • 第一,更深入的参与以及了解顾客在自动化以及顾客所需的自动化解决方案
    • 第二,会加强在VCSEL的3D传感器,随着面部识别成为必要的东西再加上现在的客户把3D传感器用在更广的市场。
    • 第三,进入汽车领域
  • 中美贸易战对于公司有优势。
  • 基本上业务都有成长除了Smart Control Solution System这个segment。

  • 公司2018年大约58%的生意来自于新加坡。


  • 以下是AGM的消息
    • 目前公司在槟城的工厂使用率为100%,Batu Kawan 则为70%
    • 公司预计医疗领域可以提升至5-10%在2020年左右。
    • 不会进入手套行业的自动化领域,竞争过大
    • 今年Revenue有机会双位数成长


个人观点


  • 在政府积极推崇工业4.0以及一切都是用‘smart’来取代一切的年代,例如smart phone,smart home,自动驾驶等等。对于Penta的产品拥有极大的需求。
  • 由于现在手机需求在全球范围属于放缓或者说少许下跌的阶段,各大手机制造商都提出了很多不同的周边设备,例如最近比较常看见的无线耳机等等。这些都可以令测试仪器的需求继续维持。
  • 2个大客户贡献了接近67%的营业额,这一类型的公司如果好就会继续好,但是如果大客户突然遇到了什么事情减少购买等等的问题就会照成公司业绩会有很大的波动。不过目前为止Penta的身上还没有看到有类似的问题。
  • 除此之外,中国营业额在2018年也提升了193%占了总营业额的10%。
  • 超过10%的也只有新加坡以及中国所以相信Penta的两位大客户就来自于这两个国家。
  • 在3个segment中Smart Control Solution System主要是集中在smart home这个主题但是这几年全球经济不稳定,这个部分也需要一定的时间去呈现他的成绩。
  • 30大股东有61.8%的股份,有21个基金。看来这间公司60%的股份是不会随随便便出现在市场上了。不过管理层也hold太少了,只有不到25%的股份。不过我也不希望老板买太多,不然我们都不用买了XD
  • 关于公司接下来的目标在于VCSEL以及汽车领域都属于一个成长非常之高的领域尤其是Penta把子公司在香港上市的目的就是要更贴近中国市场。在比较强势的科技股都看中了中国这个非常大的一块饼干,前景看起来非常明亮。
  • FY19Q2季报分析来看,ATE以及FAS继续成长但是Smart Control Solution System呈现亏钱的成绩但是这一方面也是属于非常小的部分所以不会对业绩造成太大的影响。
在各个领域都有继续成长的趋势,属于很好的一个趋势。
  • 对于i-ARMs这个产品相信也是Penta最自豪的,因为他在季报中提到有极大的潜力。
  • Penta对于国内市场已经超越Vitrox成为营业额较大的自动化有关的制造商。但是相较于国外可以明显的看到Penta的营业额还有很大很大很大的上涨空间,现在的营业额对比起来可以说是才刚刚开始。

  • 以下资料取自于网络(Top 5 Customer)


此文章纯属分享,没有买卖建议,买卖自负

2019年9月23日星期一

022- VITROX

“VITROx corporation berhad”的图片搜索结果

ViTrox 2005年在MASDAQ上市是一家专门为半导体领域生产Vision Inspection System 的公司。
  • 什么是Vision Inspection System 呢?华语很简单的翻译就是自动化视觉检测系统。简短来说就是使用机器代替人力检测半导体领域的一个机器,有兴趣可以点击视频观看公司简介。
  • 为什么半导体公司要使用自动化视觉检测系?答案很简单,就是减少人力的使用,在基本薪金越来越高的年代使用机器代替人类的可能性就越来越大。再加上使用机器可以大大减少一些不必要的人为失误。
  • 下图就是一个非常简单的Vision Inspection System,通过sensor扫描后经过电脑处理,当有问题出现第一时间就会出现在电脑上。
“Vision Inspection System”的图片搜索结果
  • 在这样一个竞争的环境下ViTrox每半年都会推出一个新的产品以防被科技的快速的变化而取代。
  • 2018年客户群到达413个,前10大客户贡献了60%的营业额

  • 管理层预计2019上半年放缓,因为中美贸易紧张以及市场饱和等的因素,但是也说到下半年会开始复苏。

个人观点

  • 报道中显示2018年是由汽车领域带动这个行业,可想而知每当有新的科技诞生每种科技都会以半导体的形式为基础,检测故障等等的就是一个不能或缺的流程,一旦有任何的错误有可能会造成人命伤亡。
  • 虽然ViTrox在全球没有扮演者一个很大的角色但是可以看到ViTrox的竞争者都是国外日本欧美等国的公司,这个行业也属于一个高门槛高技术的行业,没有一定的能力也不能进入。
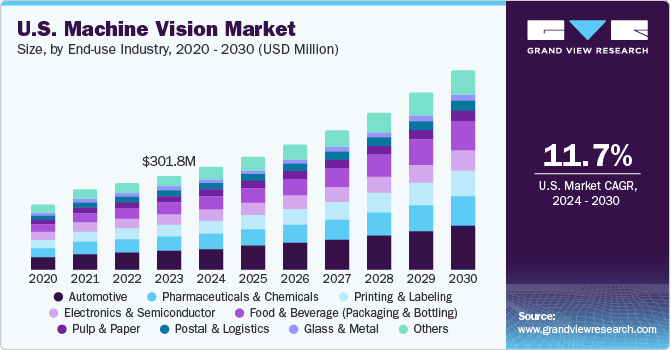
U.S. machine vision market
上图为2014-2025年视觉检测系统的market size
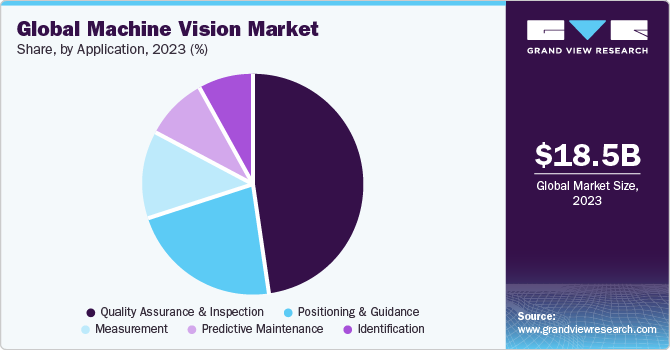
“global machine vision market share”的图片搜索结果
上图为2017年全球视觉检测系统使用的领域
  • 在很多报道也有提到亚太地区在Machine Vision的需求增长较高,尤其是中国这个高速成长中的国家。ViTrox最近也将公司的官方网站设立了中文页面,相信这个是为了方便在中国方面的生意。
  • 公司在R&D的方面投入随着营业额的成长一年比一年多2018年已经到达4千5百万,团队规模到达348人。从这点可以看到管理层为了达到每年至少有两个新产品的决心。这个也是让我对ViTrox的信心来源,在科技变迁那么快的时代只有这样才可以保持竞争。有机会研究了其他科技公司就可以比较同行间的R&D expenses了

上图为2006-2018年ViTrox在R&D商投入的资金图
  • SEMI (国际半导体产业协会) 对于Semiconductor Equipment Sales的预测在2019年萎缩2020年继续成长突破新高。这个意味什么呢?就如让你们自己想象吧
上图为SEMI在半导体设备销售的预测
  • 中国有3分之1的业绩来自于中国,再加上中国的GDP成长放缓这是一个值得注意的一点。最新季度的营业额下降因为顾客的订单减少,根据管理层在2018年报中的相符合,就看看下半年的业绩会不会也像管理层所说的开始逐渐恢复了。
  • 新闻报道也说到ViTrox也受惠于贸易战,再加上新厂的生产量为旧厂的3倍。相信当经济继续复苏或者需求增加时都难不倒ViTrox。
  • 值得注意公司的产品V-One是为了Industrial 4.0而推出,想了解可以看看视频。
  • 由于基本面数据分析真的太过于普遍我在这边也不重复只可以说基本面数据上来看都不错以及管理层hold了61.36%的股权也达到了我的标准。
  • 其实笔者最看重的就是未来大家都一直讨论的智能驾驶以及工业4.0,未来的科技还是老话一句,无法脱离基础的半导体这些测试需求还是必备的不然时时刻刻都是会有危险。再加上公司专注在中国这个大国配合上‘中国制造2025’。笔者是非常看好这个行业,至于ViTrox会不会继续成长就要再继续密切关注了。
  • 离题说一说笔者很期待有一间科技股可以进入我们的指数中,看左看右到底是什么股票有这个条件呢?在笔者的看法中要进到指数股里面的确不简单科技股也属于非常的小,因为马来西亚的公司都属于代工居多,但是能有前景进入30大的公司来来去去也就那几个对于笔者来说ViTrox可能就是其中一个吧?


此文章没有买卖建议,买卖自负

2019年9月22日星期日

021- MMSV

“MMSV”的图片搜索结果

MicroModularSystem Ventures Berhad (MMSV) 生产自动化检测机器及软件用于LED行业以及半导体行业,如果你有兴趣了解更多请点击视频。
  • 自从FY13开始业绩突破之前一直处于亏钱的情况,主要是因为公司开始进入LED领域的testing machine 才开始出现盈利,过后一直到2018年成功从ACE Market 转到 Main Market。
  • Mmsv顾客是全球3大LED制造商Philip, General Electric 和 Osram。Osram是德国的LED生产商,也是目前全球的LED领头羊,产品视频。
  • LED的生产不局限于家庭以及工业用途还涉及汽车领域,以及较为新型的种植方式也就是外国以及跑着好几年的室内种植,由于地是有限的再加上人口的增长室内种植是未来的一个趋势(视频)。
  • MMSV的生意模式是接收到订单才开始制造产品,从而可以通过库存来预测接下来的业绩。
  • 一般上生产时间以简易度而定,基本上平均在12至14个星期可以完成,也就是说3个月左右可以交货。

2018年报重点

  • 2018年业绩下跌的原因是因为中美贸易战的因素导致顾客减少订单。
  • 前景在工业4.0以及IoT的带动下管理层对于测试机器的需求乐观看待。
  • 由于Smart Device Customer 有 2 yrs product launch cycle所以预计接下来会有订单而带动接下来的业绩。
  • 获得了新客户的订单预计接下来会有好的业绩。
  • 主要市场来自于马来西亚以及美国的订单占了82%,ODM以及OEM占了46%total revenue以及31%来自于智能设备以及LED。

  • 分别在2017以及2018投入了1.24m及1.25m的资金进行R&D。
  • 除此之外2018年公司SBB了RM3.7m的股份平均价格RM1.25。
  • 公司依赖大顾客从2016年5位贡献了74%的营业额,2017年3位贡献了60%,2018年2位贡献了56%。

个人观点

  • 股权方面管理层手中拥有48.6%的股份还算过得去不算太低,30大股东手中则有70.58%的股份,其中拥有11个基金。
  • 管理层2018盈利下跌主要是因为马来西亚的订单减少,同比下降了61.88%!到底马来西亚方面是会有跟谁有关系呢?Gtronic?(相关报道),还是Osram在马来西亚投资的工厂因为中美贸易战而减少了订单?关于Osram在Kulim的资料。
  • MMSV一个非常大的问题是依赖大客户从2017年至2018年少了一位大客户,竟然让营业额从45m下跌至26m。相比失去的真的是一个非常大的客户,或者说另个角度看失去了一个大客户再加上原有的客户也减少了订单也说不定。
  • 另外管理层也做到他所说的找到的新客户,那就是来自于欧洲的客户。但是完全不足以抵消马来西亚业务下跌所带来的伤害。
  • 有一点很想吐槽的是管理层没有因为公司盈利下跌而降低自己的薪水,反而还有小小的提升。公司做的不必之前好反而拿的薪水更多吗?
  • 最新FY19Q2的现金流出现了不健康的征兆 1H19 做了25m的营业额反而有12m的 Receivable,但是这个只是上半年的现金流情况,希望下半年管理层可以快速收回那笔现金。
  • 除此之外Inventory相比去年也是增加了,回到了之前高峰时期的数量再加上公司所说的2年周期的说法也许真的业绩就开始复苏?还是因为中美贸易战的影响还没有消去导致公司的营业额无法回到之前的高点?
  • 鉴于公司业绩太过不稳定(太过依赖大顾客)再加上投入的R&D也很有限(相信是因为有订单后才进行R&D)个人觉得业绩应该不会有太大的看头。不过一切都是笔者个人的猜想,想要知道真正的成就就继续看下去吧
  • 但是值得注意的是MMSV处在的行业是LED Test Machines或者Semiconductor Test Machine。这个领域也是未来几年非常火红的行业,有没有听过一句话‘站在风口上,猪都会飞’。飞的过去就成功,飞不过去就摔死了


020- D&O


相关图片

这篇文章一开始会给大家一些link关于D&O的资料给你们先大概了解D&O的业务,之后呢带领大家看看2018 Annual Report的重点。最后就到了笔者的个人观点了,如果发现任何错误请联络笔者,任何错误会在最短的时间内更正。谢谢


  • D&O主要的生意是制造LED,LED广泛用于汽车内装和外饰以及生活周围的用品,可以观看视频了解。
  • 除此之外,笔者发现一个非常有趣的车灯视频有兴趣可以点击查看。
  • 另外有兴趣了解更多的读者也可以去看看lifevest周伯通在2016年写的文章虽然是3年前的文章但是里面的内容还是有一定的参考价值,link。
  • 2018年全球汽车市场的资料在此。

Annual Report 2018

  • D&O是一间汽车领域的Surface Mount Technology (SMT) LED manufacturer。
  • 拥有自己的brand name ‘DOMINANT’,主要制造汽车内饰和外观的LED灯。
  • 拥有AEC-Q102认证,是一个由AEC (汽车电子委员会) 发布的标准主要用于汽车领域。
  • 2018年被中美贸易战以及 Worldwide Harmonised Light Vehicle Test Procedure (WLTP) 新制定的碳排放量影响了汽车的销量从而也导致LED的销量下跌
  • 公司最大生意分别来自亚洲 (中国,新加坡,韩国,日本,台湾,马来西亚等) ,欧洲以及美国。其中中国占了最大的部分,相信超过了总营业额的50%,接下来是欧洲接近18%。

个人观点

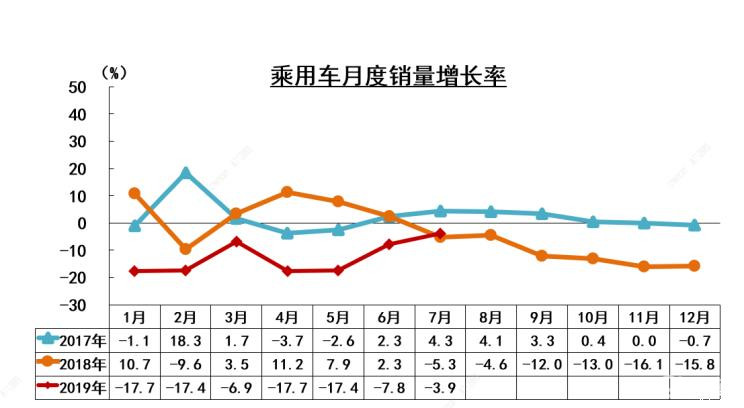
  • D&O主要市场来自于中国但是由于中国的汽车销量从2018年开始持续下跌(相关资料)至最新的2019年8月(中国汽车工业协会)这是因为中国GDP放缓的原因导致购买力下降。
以上是中国的乘用车销售增长率(至2019年7月)

“china gdp growth rate2019”的图片搜索结果
上图为中国自2018Q1至2019Q2的GDP Growth Rate

  • 有没有发现到D&O自2014年起营业额没有什么上涨反而盈利上涨呢?其实这是因为公司提高了正在automotive中的比例,而且automotive是属于margin较高的生意。这也是为什么同行JHM可以保持着10以上的profit margin,有兴趣可以点进去看看我写的关于JHM的文章。
上图取自于2018年报

  • 尽管市场的对于LED的需求放缓,管理层对于LED的前景也充满信心。这个答案跟JHM年报季报中给予的前景预测符合。
  • 公司目前专注在工厂自动化,预计这几年会持续有较高的capex,这个是好的公司可以从中提高profit margin。
  • 公司的R&D分别从2009至2018随着每一年越来越多。
上图为2009-2018年的R&D Expenses
  • 另外再给读者的补充额外信息,Public IB的研究报告也有提到目前的使用率为70%。因此公司在原有的工厂隔壁新建工厂大楼如今已经完成,不过鉴于全球经济放缓的因素。目前这间工厂的使用率还有待验证。但是很肯定的就是在这段比较艰难的时间过去以后新工厂就会对公司带来一定的收入。
  • 唯一一个缺点目前发现的就是管理成hold的股份真的是很少才接近22%的股权。有信心的话为什么不买多点呢?
  • 不过话说相较起JHM的优势则是D&O属于较大的公司也在世界各地都有分行,尤其是世界第二大国‘中国’。中国短期的经济放缓也处于6%的GDP growth相较起其他国家还算是很高的一个数字,全球经济放缓不是一个国家的问题而是全球的问题。如果是大家一起面对的问题,这个就不是问题。相信度过这段时间以后D&O的业绩会随着中国汽车的销售以及电动车的销售一起蓬勃发展。
  • 在我研究这篇文章的同时发现到全球只有2间公司拥有完整LED的产品组合一个是OSRAM另个就是D&O了。这个也是为什么他可以被晶元光电 (EPISTAR) 看上而投资了上亿人名币的理由,简短介绍Epistar Corp.是台湾最大的发光二极管制造商。

此文章没有买卖建议,买卖自负

2019年9月21日星期六

019- JHM

“jhm consolidation berhad”的图片搜索结果

Business Segment

LED

  1. Low, medium brightness
  2. High brightness (JHM主要生产这个)
    • High brightness (‘HB’) 主要用途在手机(LCD灯光,相机闪光灯以等),汽车(内饰以及外观)以及照明用途(建筑,飞机跑道等等)

LED Structure
上图为LED的构造

HB Clinch frame

  • 用途在汽车的方向灯

Direct Current (‘DC’) micromotor components

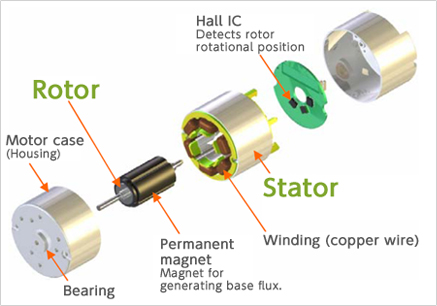
  • Dc micromotor 主要用途在较为小样的电动产品例如牙刷,复印机,相机等,汽车(车窗,side mirror, 门锁等)

“Direct Current (‘DC’) micro motor components”的图片搜索结果
上图为Dc micromotor 的example

Fine Pitch Connector Pin

  • 连接电路的一个中间物品,用途为较高科技产品例如电话,手提电脑等

Operating Segment

Geographical segment 
  • 从2018年的年报中获得JHM的顾客新增了3个区域为日本,泰国以及澳洲。
  • 马来西亚,美国和新加坡为JHM最大业务国家占了44.44%, 43.62%和11.26%的业务。
  • 其余的英国,中国,泰国,日本和澳洲还属于非常小的部分。
Business segment
  • 汽车,工业以及航空领域分别贡献 80%,19%以及1%营业额

业绩表现

JHM在2005年上市之后公司处于有时亏钱赚钱的时候也赚不多的情况一直到FY2015年开始盈利出现了突破。


最新季度也没有什么特别的好点评,这间公司是属于长期投资的公司。YOY盈利下跌的原因是因为去年同期进账了3.8m的外汇盈利这个季度为0.68m。除此之外公司需要时间进入航空领域。最后债务以及现金流方面都属于健康的状态。

Main Raw Material

主要本地采购并没有特定供应商,原材料价格根据London Metal Exchange。
  • Silicon Steel for Producing Motor Core
  • Copper
  • Stainless Steel
  • Mild Steel
面对原材料价格的波动JHM也有一定的能力可以跟顾客商讨新的价格维持赚幅。


个人观点

  • 生意面来看,在现在越来越多的新车使用LED,LED的使用已经不和以前一样只属于高档汽车的选择现在中端,也许低价位汽车都已经开始使用LED。LED相信已经成为一个必要而不是一个选择。
  • 再加上车灯的技术的进化例如在高档汽车有了intelligent lighting systems (ILS)。不了解的人可以看看这个视频,这个技术可以使车祸率降低提升驾驶者的安全。从而也导致了大众对LED的需求有增无减。
  • 由于JHM主要生意在马来西亚以及美国,中美贸易战管理层也表示对JHM是利大于弊。因为有公司会转到东南亚寻找别的supplier。
  • 除此之外另一个可以关注的点是JHM在2018年进军了航空业为飞机公司制造LED。也经过了他们的认证(AS9100,不了解点击这里)目前已经于Langkawi International Maritime Aerospace (LIMA) 以及Universal Alloy Corporation Europe (UACE) 签署备忘录。UACE将在该协议中将金属加工和航空航天产品的子装配业务外包给JHM。
  • 航空领域目前才贡献约1%的整体营业额,与UACE的合作有的看。接下来我们来认识一下什么是UACE,UACE是目前全球最大的机身铝合金挤压材生产者,约占市场份额的50%。另外不但能生产经表面处理的高端挤压、铝材,而且可以生产航空器供组装的零部件。这边可以看到他的公司介绍。
  • 管理层也有在AGM提到要做到航空以及汽车领域营业额1:1需要几年的时间,可想而知以现在1%的营业额管理层有信心可以做到1:1。未来看起来不错呢
  • 基本面来看,虽然公司没有规定要派发多少股息但是公司有提到派发至少20%的EPS给股东,对于一个需要大量资金进行R&D的行业还会顾虑股东也算是一个不错的选择。但是有时候公司有更好的选择可以的话就不要派发股息浪费机会成本。
  • Top 30 shareholder hold了73.75%的股数也是一个可以稳定一些投资者的信息,30大 有10个基金,前十分别为老板,老板关联的公司,EPF,银行,基金。
  • 另一个比较投鸡的看法就是公司还处于创业板也在等待着升主板,或许升格成为了主板后会有更多基金买入?我说的是或许

以上也许有些资料会有些错误因为部分资料来自于2005年上市招股书以及2018年年报,有错请纠正。谢谢
没有买卖建议,买卖自负。

2019年9月2日星期一

018- 盘点马股FY2019Q2业绩之Tguan

“THONG GUAN INDUSTRIES BERHAD”的图片搜索结果


TGUAN Profit yoy +60%


基本面:


✅ Revenue突破至历史新高,YoY +11.6%,QoQ +5.8%

✅ Gross Profit Margin 14.7%, 对比去年同一季度只有13.6%

✅ Net profit margin 5.8%, 对比去年同一季度只有4.2%

✅ 营业额的增长主要驱动于较高的生意量

✅ 盈利的增长主要驱动于有较好的赚幅以及汇率上的优势

✅ 制造业通常跟随着全球经济周期的走势,季节性来说则是在年末需求较为强劲。

✅ 管理层也在展望中表示:
  1. 世界经济局势不稳定影响行业的发展
  2. 公司正在调试第四条拉伸膜生产线
  3. 并且定制了新型吹膜生产线以及第11条食品包装生产线
  4. 公司乐观接下来的营业额已经盈利可以继续成长

个人观点:


  1. 由于马币兑换美元不断贬值相信接下来Tguan还是受惠于外汇上的优势。
  2. 由于生产线的增加笔者也相信接下来的业绩还会继续成长,主要关注需求。
  3. 值得注意一点是虽然营业额突破了历史新高但是还没有到2016年时可以让盈利突破历史新高的状况。所以也需要关注成本上面的问题。


技术面:


✅  业绩除了以后跳空开高走低隔天继续下跌,看起来市场不是很喜这次的业绩。距离下一个支撑还有一点空间而且属于MA200之下。看图来说需要小心。


FY19目标价格(Q3F & Q4F):


预计接下来的营业额继续成长10%左右,
全年营业额会达930m
赚幅保持5.9%,盈利预计大约55m左右,
EPS31.20,PE10,原因是因为成长但是大市不好的情况下下调了PE,
保守估计大约值得RM3.12以上。

此文章没有买卖建议纯属分享用途,买卖自负